

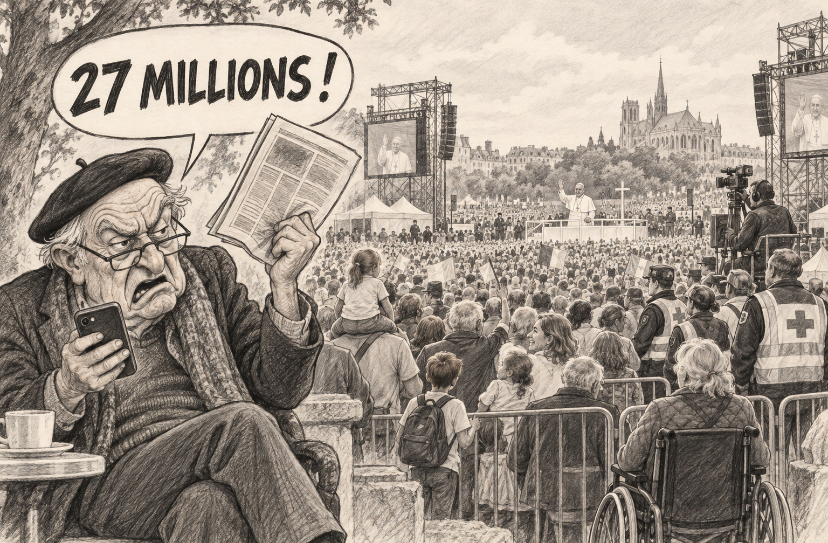
Depuis l’annonce du budget de la visite du pape Léon XIV en France, un chiffre tourne en boucle : 27 millions d’euros. Isolé, grossi et parfois transformé en facture adressée aux contribuables, il suffit à provoquer les commentaires attendus : « Jésus n’aurait jamais dépensé cela », « le pape se prend pour une rock star », « que l’Église vende donc les trésors du Vatican »…
L’indignation moderne aime les nombres nus. Ils impressionnent d’autant plus qu’on ne précise ni ce qu’ils recouvrent, ni qui les finance, ni à combien de personnes ils se rapportent. Pourtant, avant de pousser les hauts cris, quatre questions élémentaires devraient être posées : 27 millions pour quoi ? Pour combien de personnes ? Payés par qui ? Et comparés à quoi ?
Sans périmètre, sans payeur, sans dénominateur et sans élément de comparaison, un chiffre n’est pas encore une information. C’est seulement un bouton à colère.
Ce que financent réellement les 27 millions
Léon XIV doit se rendre en France du 25 au 28 septembre 2026. Le voyage comporte cinq grandes étapes : l’UNESCO, Paris, Saint-Denis, Lourdes et Metz. Parmi les principaux rassemblements figurent les vêpres à Notre-Dame, une veillée au Stade de France, une messe en plein air place de la Concorde et sur les Champs-Élysées, les célébrations de Lourdes et la messe de clôture à Metz.
Au 7 septembre, plus de 700 000 personnes étaient déjà inscrites et près de 2 500 journalistes accrédités. Nous sommes donc assez loin d’une excursion de quatre jours organisée pour promener une personnalité dans quelques voitures officielles.
Selon le communiqué des organisateurs, les 27 millions constituent le budget prévisionnel global de l’événement. Ils couvrent l’accueil et l’encadrement des participants, l’aménagement des sites, la logistique propre à chacune des étapes ainsi que les charges communes à l’ensemble du voyage.
Concrètement, accueillir plusieurs centaines de milliers de personnes suppose des barrières, des équipes d’orientation, des postes de secours, des sanitaires, des installations électriques, des podiums, de la sonorisation, des écrans permettant aux personnes éloignées de suivre les célébrations, des dispositifs de retransmission et une sécurisation interne des sites. Tout cela doit être transporté, installé, contrôlé, exploité puis démonté.
Le pape ne reçoit évidemment pas 27 millions d’euros. Ce montant n’est ni son cachet, ni le prix de ses déplacements personnels, ni la rémunération d’une prétendue « rock star ». C’est le coût annoncé de l’organisation de plusieurs rassemblements gratuits d’une ampleur exceptionnelle.
Rapporté mécaniquement aux 700 000 inscriptions annoncées, le budget représente environ 38,60 euros par inscription. Ce calcul n’est ni un prix de billet — toutes les inscriptions sont gratuites — ni un véritable coût comptable par personne. Il fournit seulement l’ordre de grandeur que les titres racoleurs omettent soigneusement.
La comparaison internationale est également instructive. Lors du voyage de Léon XIV en Espagne, en juin 2026, les organisateurs avaient annoncé plus de 550 000 inscriptions et un budget de 25 millions d’euros. Cela représentait environ 45,50 euros par inscription, contre 38,60 euros en France. Les programmes et les périmètres n’étant pas rigoureusement identiques, il ne faut pas transformer cette comparaison en audit. Elle suffit néanmoins à montrer que le budget français ne relève pas d’une extravagance sans précédent.
Qui paie réellement ?
C’est ici que la présentation habituelle devient franchement trompeuse. Les 27 millions ne correspondent pas à 27 millions d’euros versés par l’État.
L’organisation indique que le financement sera assuré très majoritairement par la générosité des fidèles et des participants. Au 7 septembre, la collecte lancée au début de l’été avait déjà rapporté près de 5,5 millions d’euros. Les dons recueillis avant et pendant les célébrations doivent être complétés par le mécénat de particuliers et d’entreprises ainsi que par la vente de produits liés au voyage. Si ces recettes ne suffisent pas, certaines ressources propres de l’Église affectées à ses activités pastorales pourront être mobilisées.
Cela ne signifie pas que l’argent public soit totalement absent. La vérité n’a rien à gagner à remplacer une exagération par une autre.
La FAQ officielle du voyage précise que l’État prend en charge les dépenses relevant de la « sécurité républicaine » et de l’accueil d’un chef d’État, tandis que l’Église finance l’organisation des manifestations pastorales. Cette distinction est importante : la sécurisation de l’espace public, la protection d’un souverain étranger et les obligations protocolaires relèvent des missions normales de l’État, comme lors de la venue de n’importe quel dirigeant exposé à un risque particulier.
À Metz, la municipalité a par ailleurs inscrit une provision pouvant atteindre 500 000 euros, répartie entre 250 000 euros de fonctionnement et 250 000 euros d’investissement. Cette décision a été contestée par l’Union des familles laïques, qui a demandé un contrôle de légalité. Le maire a indiqué s’attendre à consommer la partie consacrée au fonctionnement. Quant au montant total réellement dépensé, il devra être établi à la clôture des comptes : une provision budgétaire constitue une autorisation et un plafond, pas encore une facture définitive. Il faut également rappeler que la Moselle demeure soumise au régime concordataire et non au droit commun de la loi de 1905. Les détails de cette controverse sont rapportés par L’Est Républicain avec l’AFP.
Enfin, les dons donnent droit, sous les conditions prévues par la loi, à une réduction d’impôt de 66 %. Il s’agit bien d’un soutien fiscal indirect. Mais une réduction d’impôt n’est pas un chèque de même montant adressé par l’État à l’organisateur : elle dépend des dons effectivement versés, de leur éligibilité et de la situation fiscale de chaque donateur.
La formulation honnête est donc la suivante : il existe des dépenses publiques de sécurité, de protocole, d’aménagement local et un soutien fiscal indirect, dont le montant définitif devra être rendu public. Mais présenter le budget général de 27 millions comme une facture de 27 millions imposée aux contribuables est faux.
Les organisateurs évoquent également des retombées économiques importantes pour les villes traversées. Elles sont plausibles, compte tenu des dépenses de transport, d’hébergement et de restauration engendrées par une telle affluence. Tant qu’une étude indépendante ne les aura pas mesurées, il convient cependant de les présenter comme une prévision des organisateurs et non comme un bénéfice déjà démontré. Cette prudence devrait valoir pour les arguments des deux camps.
Pourquoi un gros chiffre suffit-il à provoquer la colère ?
Dire que « les Français ne connaissent rien à l’économie » serait aussi caricatural que d’affirmer que les 27 millions sortent intégralement des caisses de l’État. Les études disponibles montrent néanmoins une culture financière fragile et des difficultés assez répandues dès qu’il faut manipuler des proportions, des intérêts ou plusieurs catégories comptables.
La dernière enquête Banque de France-CSA, menée auprès d’un échantillon représentatif de 2 217 adultes, attribue aux Français une note globale de 12,82 sur 20 en culture financière. Le résultat progresse par rapport aux 12,45 obtenus en 2023, mais reste très moyen.
Lorsqu’on demande combien produisent 100 euros placés pendant un an à 2 %, seuls 53 % des répondants donnent la bonne réponse, soit 102 euros. Lorsqu’il faut comprendre qu’au bout de cinq ans le capital dépassera 110 euros en raison de l’accumulation des intérêts, ils ne sont plus que 42 % à répondre correctement.
L’enquête internationale PIAAC de l’OCDE aboutit à un constat voisin : 28 % des adultes français se situent au niveau 1 ou en dessous en numératie, contre 25 % en moyenne dans l’OCDE. À ce niveau, une personne sait effectuer des opérations simples sur des nombres entiers ou de petites sommes d’argent, mais rencontre des difficultés lorsqu’un calcul exige plusieurs étapes, par exemple pour résoudre une proportion.
Les sciences cognitives ont d’ailleurs donné un nom à l’un des mécanismes exploités par les gros titres : la négligence du dénominateur. Les individus accordent spontanément beaucoup d’importance au nombre placé au numérateur et insuffisamment à la population ou au volume auquel il se rapporte. Ce « ratio bias » a notamment été étudié par Valerie Reyna et Charles Brainerd dans leurs travaux sur la numératie et la perception des risques.
Ce biais n’est évidemment pas une spécialité française. Mais il permet de comprendre pourquoi l’affichage d’un énorme « 27 MILLIONS ! » provoque une réaction avant même que l’on demande si cette somme concerne 30 personnes ou 700 000, un déjeuner privé ou cinq rassemblements nationaux, une dépense publique ou des dons privés.
La fable du Vatican disposant d’un trésor sans fond
Dès qu’une dépense catholique est évoquée, un autre argument apparaît : le Vatican serait immensément riche et pourrait tout payer sans solliciter personne.
Cette affirmation repose généralement sur la confusion de quatre réalités différentes : l’État de la Cité du Vatican, le Saint-Siège, l’Institut pour les œuvres de religion et l’ensemble de l’Église catholique mondiale. Or ces institutions ne forment pas une multinationale dont le pape pourrait librement vider les filiales.
L’Institut pour les œuvres de religion, couramment appelé « banque du Vatican », n’est d’abord pas un mastodonte bancaire. Il faut ici parler de bilan et non de « budget ». D’après son rapport annuel 2025, l’IOR possède un bilan total de 2,48 milliards d’euros et environ 815,3 millions d’euros de fonds propres.
Les 5,9 milliards d’euros fréquemment brandis ne constituent pas une fortune appartenant à l’Institut. Il s’agit du total des avoirs de ses clients : 1,559 milliard de dépôts, 3,450 milliards d’actifs sous gestion et 864 millions de titres conservés pour leur compte. Plus de 4,2 milliards sont même comptabilisés hors bilan. Une banque qui conserve ou gère les titres de ses clients n’en devient pas propriétaire. Quant aux dépôts, ils apparaissent au passif du bilan : la banque doit cet argent à ses déposants.
Pour donner une échelle, BNP Paribas affichait fin 2025 un bilan de 2 793 milliards d’euros. Son bilan est donc environ 1 126 fois plus important que celui de l’IOR. Ce dernier n’est pas pauvre et ses fonds propres sont solides, mais le présenter comme un géant de la finance internationale relève du roman.
Les comptes du Saint-Siège racontent la même histoire. En 2024, les recettes d’exploitation consolidées atteignaient environ 1,23 milliard d’euros et les dépenses 1,275 milliard, hôpitaux compris. Il en résultait un déficit opérationnel d’environ 44,4 millions d’euros. Les résultats financiers, certaines plus-values et la progression des dons ont finalement permis de dégager un léger excédent comptable de 1,6 million. Le Secrétariat pour l’économie du Saint-Siège a lui-même appelé à la prudence, une partie de l’amélioration provenant d’éléments ponctuels.
Hors hôpitaux, 393,29 millions d’euros ont été consacrés à la mission apostolique et aux fonds pontificaux. Le premier poste, soit 146,4 millions, correspond au soutien apporté à des Églises locales en difficulté et dans des territoires particuliers d’évangélisation. Viennent ensuite le culte, la communication, les nonciatures et les œuvres de charité.
À titre de simple ordre de grandeur, le budget primitif 2024 du département de La Réunion atteignait 1,327 milliard d’euros. Les missions ne sont évidemment pas comparables, mais les dimensions financières le sont : l’ensemble des dépenses consolidées du Saint-Siège, hôpitaux compris, correspond approximativement au budget annuel d’un grand département français.
Le Saint-Siège n’est donc pas pauvre. Il dispose d’un patrimoine immobilier et financier réel. Mais il connaît aussi des déficits structurels, des charges de personnel, des dépenses diplomatiques, pastorales, médiatiques, hospitalières et caritatives. Il est très loin de la puissance financière inépuisable imaginée par un certain catéchisme anticlérical.
Un patrimoine n’est pas un compte courant
L’expression « la richesse de l’Église » entretient une dernière confusion : elle additionne mentalement toutes les cathédrales, abbayes, églises, universités, œuvres d’art et terrains associés au catholicisme, puis attribue l’ensemble au pape.
Le Code de droit canonique dit précisément le contraire. Les canons 1255 et 1256 reconnaissent la capacité patrimoniale propre du Saint-Siège, des Églises particulières et des autres personnes juridiques. Le droit de propriété appartient à la personne juridique — diocèse, paroisse, congrégation, fondation ou autre institution — qui a légitimement acquis le bien. L’autorité du pape ne transforme pas cette pluralité en propriété personnelle ni en trésorerie centralisée.
En France, la situation est plus éloquente encore. La plupart des édifices cultuels catholiques antérieurs à 1905 appartiennent aux communes. Les églises construites après la séparation appartiennent généralement aux associations diocésaines qui les ont financées. Le ministère de la Culture rappelle quant à lui que l’État est propriétaire de 87 cathédrales, ainsi que de la basilique Saint-Nazaire de Carcassonne et de l’église Saint-Julien de Tours.
Enfin, la valeur patrimoniale d’une basilique, d’une fresque ou d’un tableau ne constitue pas une somme disponible. Notre-Dame de Paris peut avoir une valeur historique et symbolique inestimable sans qu’il soit possible de retirer cette valeur à un distributeur pour louer des sanitaires ou des écrans géants. Certains biens peuvent éventuellement être cédés sous des conditions strictes ; d’autres sont protégés, affectés au culte ou indispensables à la mission de leur propriétaire. Dans tous les cas, confondre patrimoine historique et trésorerie disponible constitue une faute comptable élémentaire.
Et puisque l’on invoque Jésus…
Certains opposants à la visite citent désormais l’épisode des marchands du Temple rapporté en Matthieu 21. Jésus expulse les vendeurs et les changeurs qui avaient envahi le Temple et transformé une maison de prière en « caverne de bandits ».
Le passage est parfaitement pertinent pour condamner l’exploitation de la foi, la cupidité et le commerce installé au cœur du sanctuaire. Il ne dit absolument rien du coût matériel nécessaire à l’accueil d’une foule, à la célébration publique du culte ou à la protection des participants. Passer de « Jésus chasse les marchands du Temple » à « toute dépense liée à un événement religieux est condamnable » constitue un contresens.
Les Évangiles ne présentent d’ailleurs pas le ministère de Jésus comme une activité miraculeusement affranchie de toute réalité matérielle. Saint Luc mentionne les femmes qui accompagnaient Jésus et les Douze en les servant « en prenant sur leurs ressources ». Saint Jean signale l’existence d’une bourse commune destinée notamment à acheter ce qui était nécessaire et à donner aux pauvres. La gratuité du salut n’a jamais signifié que la nourriture, les déplacements ou l’accueil des foules ne coûtaient rien.
Mais le passage le plus piquant se trouve en Jean 12. Marie de Béthanie répand sur les pieds de Jésus un parfum très pur et de très grande valeur. Judas s’indigne : pourquoi ne pas avoir vendu ce parfum pour trois cents deniers afin de donner l’argent aux pauvres ? Trois cents deniers représentaient une somme considérable, proche du salaire de plusieurs mois de travail — la parabole des ouvriers de la vigne montre qu’un denier correspondait au salaire convenu pour une journée.
L’évangéliste prend surtout soin de préciser que Judas parlait ainsi « non par souci des pauvres ».
Il ne s’agit évidemment de comparer aucun commentateur contemporain à Judas. Il faut simplement constater que l’argument « quelle honte, cet argent aurait dû être donné aux pauvres » ne reçoit pas dans l’Évangile le brevet automatique de supériorité morale que certains lui attribuent.
La réponse de Jésus n’autorise pas davantage toutes les dépenses ecclésiales. Une dépense peut être excessive, mal préparée ou insuffisamment contrôlée. Mais coût, gaspillage et vol sont trois réalités différentes. Il faut examiner des comptes pour démontrer les deux derniers, et non brandir un verset sans rapport avec le sujet.
Quant à l’objection selon laquelle Jésus, Fils de Dieu, n’avait nul besoin d’une organisation de « rock star », elle oublie l’essentiel : les 27 millions ne servent pas au confort personnel du pape, mais à rendre accessibles et sûrs des rassemblements réunissant des centaines de milliers de personnes. Une messe n’a pas de prix, mais le microphone permettant de l’entendre, les écrans permettant de la voir, les secours, les sanitaires et les barrières de sécurité ont un coût. L’Église est composée d’hommes incarnés, non d’anges capables de se téléporter et de traverser les foules.
On peut être anticlérical. On peut estimer que le programme aurait dû être plus modeste. On peut demander le montant exact des dépenses publiques, contester telle décision municipale, exiger la publication des comptes définitifs et réclamer un audit sérieux des écarts avec le budget prévisionnel. Tout cela relève du débat légitime.
Mais lorsque l’on confond budget d’organisation et argent public, fonds propres et dépôts de clients, patrimoine historique et liquidités disponibles, diocèses et Vatican, marchands du Temple et accueil gratuit de 700 000 personnes, on ne fait plus de contrôle citoyen. On met simplement en scène son indignation.
Et puisque l’on prétend invoquer la Bible à propos du pape, la moindre des choses serait peut-être de la lire entièrement — et jusqu’au bout.
Cet article est une tribune libre, non rédigée par la rédaction du Salon beige. Si vous souhaitez, vous aussi, publier une tribune libre, vous pouvez le faire en cliquant sur « Proposer un article » en haut de la page.


